la temporada de declaración de impuestos entra en una nueva fase operativa. por millones contribuyentes Para los italianos, el mes de junio marcó un punto de inflexión para el envío de formulario 730 prellenadoun plazo que a menudo se respeta para garantizar el pago de las sumas reembolsos tributar directamente sobre su salario o pensión. Sin embargo, la rapidez del envío o el posterior descubrimiento de documentos olvidados en el cajón pueden revelar un problema común: darse cuenta de que ha enviado una declaración que contiene errores, omisiones u datos obsoletos. cuando la plataformaAgencia de ingresos ya no permite la simple cancelación del botón de enviar, debes entender los pasos posteriores para regularizar tu situación ante las autoridades fiscales sin incurrir en fuertes sanciones.
El fin de la ruta corta y el cambio de ruta fiscal
Hasta el 22 de junio, el sistema electrónico ofrecía una fuga inmediata y sin consecuencias. El contribuyente que encontró un error podría simplemente hacer clic en la función cancelaciónreiniciando la transmisión anterior y comenzando la compilación nuevamente. Una vez transcurrido este plazo, el envío del modelo 730 pasa a ser definitivo y ya no podrá ser modificado por la misma solicitud original. Esto significa que los datos que ahora recibe la administración financiera seguirán su curso, incluidos los posibles ajustes débito o crédito el cual será comunicado al agente que efectúe la retención. Por lo tanto, para remediar un descuido, ya no es posible actuar sobre el antiguo modelo 730, pero es necesario cambiar de rumbo, avanzando hacia las herramientas que ofrece el Modelo de ingresos personales. Este paso no debería dar miedo, ya que la misma plataforma de la Agencia Tributaria permite importar los datos ya introducidos y realizar sólo las correcciones necesarias.
Cuando el error requiere del modelo correctivo
La situación más común se refiere a laomisión de gastos deducibles o deduciblescómo gastos medicos, cuotas escolareslas intervenciones de renovación construcción o contratos alquiler. En otros casos, el error puede ser el inverso, es decir, no indicar los ingresos, como por ejemplo autoempleo ocasional o un alquiler recibido.
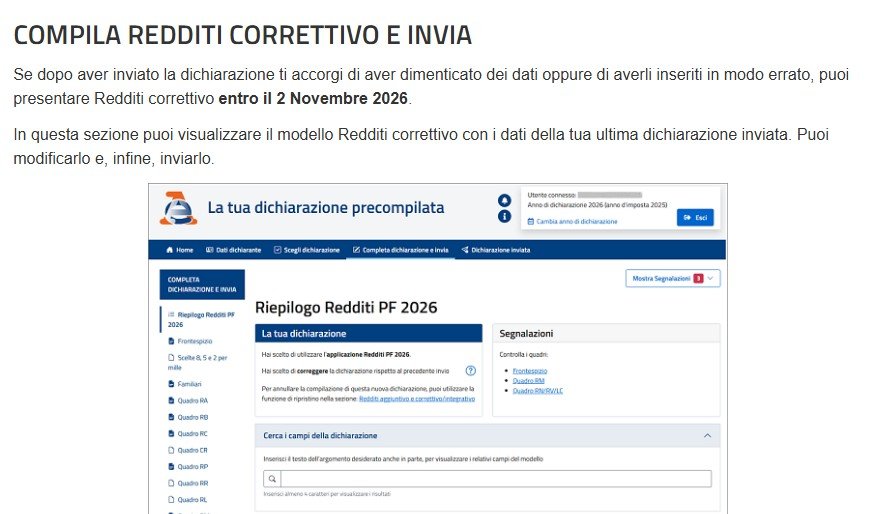
Si el objetivo es modificar o sustituir completamente los datos de la declaración anterior, la herramienta a utilizar se llama Modelo de Ingreso Correctivo. Esta opción es accesible directamente en línea y permite reescribir las tablas afectadas por la imprecisión. Desde un punto de vista práctico, el envío de esta nueva declaración anula los efectos de la anterior para los documentos modificados.
Las consecuencias sobre los pagos y el arrepentimiento voluntario
El impacto económico de la corrección depende únicamente de la naturaleza del error. Si el contribuyente registra gastos olvidados, la nueva declaración mostrará un crédito mayor o una deuda menor que antes. En este escenario, el ciudadano no tiene que pagar nada de forma inmediata; las autoridades tributarias volverán a calcular el monto y el crédito de excelencia se recuperará posteriormente.
La situación cambia radicalmente si la corrección revela una situación menos favorable para el contribuyente, por ejemplo debido a la adición de rentas previamente omitidas. En este caso surgirá un impuesto del modelo de Ingreso Correctivo. Como los plazos ordinarios para el pago de los impuestos de verano ya han transcurrido por lo general, el ciudadano deberá pagar las cantidades adeudadas a través del Modelo F24. Para evitar el sanciones inundaciones relacionadas con pagos atrasados, es esencial asociar el mecanismo de pago de impuestos con arrepentimiento activo, lo que le permite pagar una multa reducida y un interés legal calculado sobre los días de retraso real.
Integración por rentas especiales y el modelo complementario
Existe una segunda circunstancia en la que el modelo 730 enviado es formalmente correcto respecto de rentas del trabajo o pensiones, pero resulta incompleto a efectos de derecho tributario. De hecho, hay ciertos tipos de ingresos o actividades que, por ley, no pueden declararse en el Modelo 730. Pensemos, por ejemplo, en quienes poseen inversiones financieras en el extranjero, cuentas corrientes que cruzan la frontera y superan determinados umbrales o que han realizado transacciones con criptoactivos y monedas virtuales. También incluido en este alcance. ganancias sobre el capital inversiones o la necesidad de desarrollar marcos relacionados con el seguimiento presupuestario. En estos casos, el contribuyente no tiene que corregir un error en el 730, pero sí debe completarlo. La herramienta adecuada es el modelo de ingresos adicionales. Gracias a esta modalidad, marcos específicos dedicados a inversiones extranjeras y actividades financieras se elaboran y envían electrónicamente para viajar con los 730 ya enviados, saldando así la deuda de información con el Estado.
Plazos para evitar incurrir en sanciones ordinarias
La gestión del tiempo es el elemento crucial para evitar que un simple descuido se convierta en una infracción formal o sustantiva más grave. Tanto para la presentación del modelo de Renta Correctiva como para el envío del modelo de Renta Complementaria, el plazo de transmisión electrónica se fija en 2 de noviembre. Esta fecha constituye el límite dentro del cual se considera presentada la declaración dentro de los plazos ordinarios. Es importante destacar que el plazo canónico previsto para finales de octubre sufre un ligero desplazamiento debido al calendario, ya que el último día del mes coincide con un día festivo o prefestivo, trasladándose la obligación al primer día hábil siguiente. Moverse dentro de este ámbito temporal garantiza al contribuyente la posibilidad de gestionar su situación tributaria con total cumplimiento, minimizando los gastos de penalización en caso de pagos adicionales.
Rutas alternativas para quienes prefieren asistencia intermedia
Para los contribuyentes que no deseen proceder de forma totalmente independiente a través de la aplicación web de la Agencia Tributaria, existe la posibilidad de confiar en un intermediario autorizado, como un Centro de ayuda fiscal o un profesional autorizado. Esta elección abre la puerta a una tercera solución, que sin embargo sólo puede ser practicable si el error cometido en el 730 original implica exclusivamente un ventaja para el ciudadano, es decir un mayor crédito fiscal o una menor deuda. En esta situación particular es posible solicitar la presentación de un modelo 730 adicional.
El intermediario se encargará de la documentación faltante, comprobará la conformidad de los datos y enviará el corrección a finales de octubre. La principal ventaja de esta opción reside en la gestión del reembolso, que seguirá pasando por el agente responsable del cobro en la nómina tras el pago, sin tener que esperar los mayores retrasos de los reembolsos directos de la Agencia Tributaria. Se entiende que si el error va en perjuicio del contribuyente, el camino del modelo de Renta Correctiva sigue siendo el único que pueden seguir incluso los profesionales.
About The Author


